
1. 핵심 이슈
- AI Cloud 매출 $2억(직전 분기 대비 +182%), 총매출 $2.28억(+66%), 조정 EBITDA $0.66억(마진 29%, 직전 14%)
- 운영 ARR 직전 분기 대비 2배인 $10억. 계약·자금 조달이 끝난 ARR 목표는 $40억 이상
- 날짜 변경: 연말이던 $40억 이상 ARR 온라인 전환 목표를 2027년 1월로 이동. 공급사 납품이 늦으면 2월 말까지 연장 가능
- 이유: 고객의 설계 변경 요청(당초 계약 범위 밖)과 공급사 납품 일정
- 수주잔고 $200억 이상, 3분의 2가 투자등급 고객
- 분기 종료 후 신규 계약: 5년 계약 IT 1MW당 연 약 $2,200만(GPU capex 약 90% 선수금), 단기 계약 IT 1MW당 연 $4,000만 이상, 기존 H100 당초 가격의 2배로 재계약
| 항목 | 2027회계연도 1분기 |
|---|---|
| 총매출 | $2.28억 (+66%) |
| AI Cloud 매출 | $2억 (+182%) |
| 비트코인 채굴 매출 | $0.28억 (직전 $0.67억) |
| AI Cloud 매출총이익률(감가상각 전) | 86% |
| 조정 EBITDA | $0.66억 (마진 29%) |
| 순손실 | $2.63억 (직전 $6.84억) |
참고 : 용어
- 운영 ARR: 가동 중인 GPU의 계약 단가 기준 연환산 매출. 실제 인식 매출은 이보다 낮을 수 있음
- IT MW: 데이터센터에서 GPU 등 IT 장비에 배정된 전력 용량
- 선수금: 고객이 GPU 구매 비용 일부를 미리 지급하는 방식
2. CEO 발표 (공동 CEO Daniel Roberts)
- Horizon 1을 Microsoft에 인도하고 NVIDIA Exemplar Cloud 지위 획득. 토목 착수부터 약 14개월(JLL 기준 50MW 건설 글로벌 평균 18개월)
- 사업은 AI Cloud, 데이터센터(현재 자산 $60억, 내년 6월 $100억 목표), 토지·전력(30,000에이커, 확보 전력 5GW, 개발 중 35GW 이상) 3개 축
- 임대한 데이터센터의 부채를 지지 않고 전력·토지·건물·컴퓨팅을 모두 직접 보유하므로 투자 속도를 조절할 수 있다고 설명
- 최근 자본 시장이 까다로워졌다고 언급. 질문이 계약 규모에서 인도·조달·수익성으로 옮겨갔다고 설명
- GPU 투자 회수 기간은 약 18개월 또는 선수금 수준에 따라 더 짧다고 설명
- 12개월간 $190억 조달. 5월 이후 GPU 금융 $65억(금리 6–9.5%)
3. 실적 세부 (CFO Anthony Lewis)
- 감가상각 전 매출총이익률 80%(직전 76%). 비트코인 채굴 장비는 GPU 설치에 앞서 철거 중이며 이번 분기 말까지 전환 완료 계획
- 현금 영업비용 $0.33억 증가(Mirantis 합류, 인력 확대)
- 9월 말 총자산 $206억, 현금 $58억(제한 현금 $23억 포함), 총부채 $102억(대부분 낮은 쿠폰의 전환사채, 만기 2032년 이후 집중)
- 이번 분기 capex 약 $50억
4. 전망
- $40억 이상 ARR: 2027년 1월 목표, 최대 2월 말. 이후 2027 캘린더 연도에 ARR이 이를 넘어설 것으로 예상하나 구체 목표는 제시하지 않음
- 12월 분기: ARR $10억의 4분의 1을 매출로 인식 예상. Horizon·McKenzie 추가 용량은 대부분 12월 말–1월 초에 들어와 2분기 매출 기여는 크지 않음. 현금 영업비용은 직전 분기 대비 약 $0.5–0.6억 증가
- FY27 잔여 capex 약 $150억(직전 추정치보다 감소). 현금·확정 자금 $90억을 제외한 $60억은 추가 조달 필요
- Childress 공랭식 배치는 2027년 전반에 분산(기존에는 더 앞쪽 집중)
- 데이터센터 용량 목표 2027년 말 0.8GW, 내년 6월 데이터센터·GPU 자산 $250억 예상
5. 계약·고객·데이터센터
- 분기 중 3년 계약 IT MW당 $1,900–2,300만, 5년 계약 약 $1,700만. 분기 종료 후 계약은 $2,200–4,000만
- Microsoft Horizon 1–4(200MW): Horizon 1 인도 후 Microsoft가 네트워크 재구성·업그레이드를 요청했고 회사가 수락. Horizon 2는 건설 완료 후 통합 테스트 1건 남음, Horizon 3은 GPU 전량 도착, Horizon 4는 GPU가 수 주 안에 도착
- Sweetwater: Sweetwater 1은 1.4GW이며 이미 전력망에 연결. Sweetwater 1·2는 ERCOT Batch 0에 포함되어 합계 2GW 확보. 두 부지 모두 건설 중
- McKenzie 100MW, Childress 공랭식, 호주 Red Bank 900MW 등 6개 부지에서 건설 진행
6. 자금 / 재무
- 계획 capex 중 아직 조달이 필요한 $60억에 대해, 데이터센터 금융·GPU 선수금과 금융·기타 조달로 $120–150억 조달 가능(전환사채·지분 발행 제외)
- GPU 자금 조달 목표는 선수금 포함 GPU capex의 90%
- 단기 우선순위: Horizon 1–4 데이터센터 금융(Microsoft 계약 현금흐름 기반), Childress 공랭식 GPU 금융
- 예시: 1MW 배치 capex 약 $6,000만, 5년 계약 MW당 연 $2,000만, 선수금 50% 가정 시 GPU 회수 18개월(데이터센터 포함 약 3년). 계약·장비에 따라 달라짐
7. 질의응답 핵심
| 질문자 | 질문 | 답변 요약 |
|---|---|---|
| Paul Golding (Macquarie) | Microsoft 인도 지연 보도와 원인 | Horizon 1 인도 후 Microsoft가 200MW를 최신 모델용으로 쓰려고 네트워크 재구성을 요청했고 수락함. 그 결과 작은 지연이 생겼고 1월 목표, 공급사 사정에 따라 2월 말까지 갈 수 있음. 추가 capex는 클러스터 전체 대비 전혀 중요하지 않은 수준 |
| Brett Knoblauch (Cantor Fitzgerald) | 모듈형 데이터센터 검토 여부, 투자등급 고객 비중 | 전담 팀을 두고 모듈화와 공장 사전 제작을 검토 중이며 NVIDIA와 설계를 논의 중. 수주잔고 3분의 2는 투자등급이고 나머지는 신용도가 낮지만 선수금이 더 큼 |
| Joseph Vafi (Canaccord Genuity) | 개발 속도를 좌우하는 요인 | 토지·전력과 현금 조달 데이터센터를 먼저 확보했고 GPU는 그 위에 구매하는 구조라 속도를 올리거나 내릴 수 있음. 수요는 어느 때보다 강하고 금융 시장과 사업 현실 사이 괴리가 크다고 설명 |
| Greg Lewis (BTIG) | FY27 capex 감소 이유 | 수요가 없어서가 아니라 금융 시장 상황을 존중해 의도적으로 낮춤. 20년 코로케이션 계약이나 $1,000억 규모 AI 연구소 계약은 맺지 않았다고 설명. H100 2배 가격은 다년 계약으로 고정됨 |
| Michael Donovan (Compass Point) | 자금이 제약일 때 부지 우선순위 | 땅·전력 옵션은 저렴하고 건설로 갈수록 비용이 커져 시점별로 자본 배분을 조정. 현재 6개 부지에서 건설 중. 주식시장 회복 없이도 5GW를 수익화할 방법이 있다고 설명 |
| Mike Colonnese (H.C. Wainwright) | 2027년 증설 500MW 중 계약 비중 | 구체 구성은 가이던스 없음. NVIDIA와 선도 프런티어 AI 연구소가 일부를 차지. 가까운 시일 활동은 대부분 Childress 공랭식이고 내년 Vera Rubin 공급은 매우 부족하다고 설명 |
| Michael Ng (Goldman Sachs) | capex 감소에도 용량 목표 유지 이유, 지역사회 반대 | 35GW 개발 포트폴리오를 계속 진행하는 것이 중요하고 시장이 약하면 가장 먼저 건설·capex를 늦춤. 지역사회 반대는 합리적이라고 보며 지방 입지, 현지 채용, 외부 용수 반입 등으로 대응. 계약 해지 조건에 대한 직접 답변은 없었음 |
| Jonathan Peterson (Jefferies) | Sweetwater 승인 일정, GPU 가격 추세 | Sweetwater 1은 이미 전력망 연결 상태이고 두 부지 모두 Batch 0에 포함되어 2GW 확보. 메모리 등 공급 제약으로 GPU 가격은 오를 것으로 보며 상승분은 계약 시간당 가격에 즉시 반영됨. 내년 GPU를 100% 확보하지 않은 것은 가격이 내릴 가능성에 대한 판단 |
8. 어제 민주당 의원 관련 이야기 추가 정리
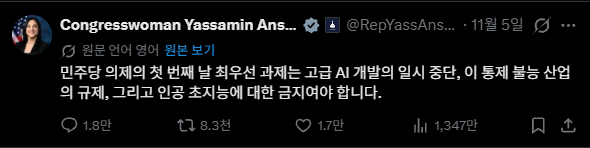
- 나스닥이 11월 5일 기록적인 폭락을 보여줬던 이유중 하나로, 위 이미지의 하원의원이 AI 관련 규제를 들고 나왔음
- 블룸버그는 마이크로소프트가 위험도가 높다고 판단한 사업에서 손을 떼고 새 네오클라우드 계약 체결 여부를 논의 중이라고 보도했었고
- 아이렌이 텍사스쪽에 데이터센터를 많이 가질 예졍이였어서 오늘 실발이 중요했었음
9. 어닝콜 내 텍사스 관련내용 정리
모든 질문 내용에 대한 요약본은 7번 표에 있고, 이부분은 상세 정리이니 요약본은 위에서 보시면 편함
1. Sweetwater (Jonathan Peterson, Jefferies 질문, 64분 지점)
- 질문은 조건부 기저부하 승인이 있는데 12월 최종 전력망 연결 승인을 기대하는지, 그 외에 남은 허가가 있는지였음.
- Kent Draper는 Sweetwater 1이 1.4GW 규모로 이미 전력망에 연결돼 있다고 답했음. 질문자가 말한 12월 날짜가 무엇인지는 모르겠다고 했음.
- Sweetwater 1·2가 ERCOT Batch 0(기저부하) 절차에 포함됐고, 두 부지 합계 2GW가 확보됐다고 했음.
- Batch 0 요건을 충족한 다른 프로젝트도 있다고 했고, 구속력 있는 전력망 연결 계약을 맺은 뒤에만 발표한다고 했고, 그 프로젝트들은 추후 발표하겠다고 했음.
- 두 부지 모두 이미 건설이 상당히 진행 중이고, 필요한 허가는 건설 과정에서 취득한다고 했음.
2. 지역사회 반대 (Michael Ng, Goldman 질문, 59–63분 지점)
- 질문은 지역사회 반대로 지연이 생기면 고객이 임대를 해지하거나 GPU 선수금을 돌려받을 수 있는지였음.
- Roberts는 “텍사스든 호주든 스페인이든 어디서나” 사람들이 데이터센터가 스스로 비용을 부담하길 원할 뿐이라고 했음. 이를 “completely reasonable(전적으로 합리적)”이라고 했음.
- 지금은 AI 시장의 규모가 정치·지역사회 차원에서 드러나는 시기라고 했음. 현지 채용, 현지 공급사, 외부 용수 반입을 언급했음.
- 아마도 의원 발언을 의식하고 이야기 한 부분일듯
- Draper는 도심이 아닌 지방에 입지를 정하고, 사전 협의와 지역 보조금 프로그램을 운영한다고 했음.
- 계약 해지나 선수금 반환 가능성에 대한 직접 답은 없었음.
3. Sweetwater·Childress 일정
- 준비 발언에서 2GW Sweetwater 허브를 플래그십으로 소개했고, Sweetwater 1·2는 “well under construction”이라고 했음.
- Childress 공랭식 용량은 2027년 전반에 걸쳐 배치된다고 함. 기존에는 더 앞쪽에 몰릴 것으로 봤음.
- Childress와 Sweetwater 1의 최신 세대 액체냉각 용량(Vera Rubin)은 2027년 후반 도착 예정이라고 함.
