
기본 매출 발표 정리
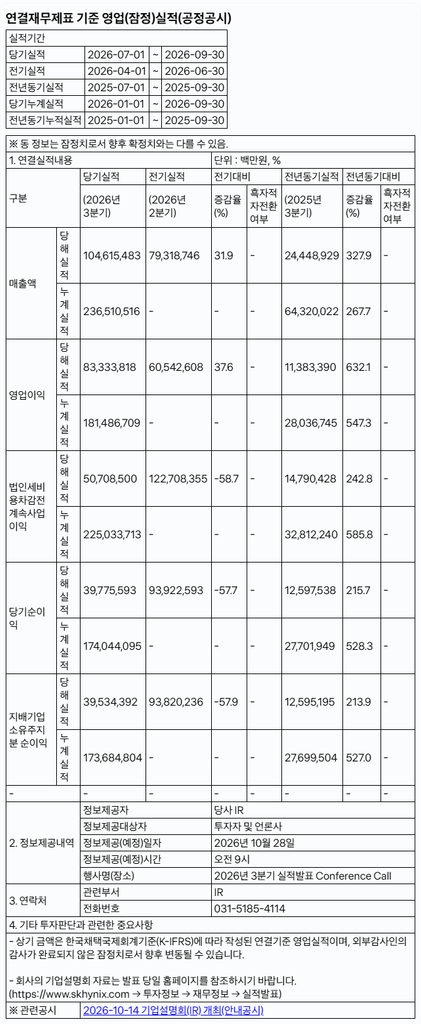
매출 : 104.6조원 ( 전분기 대비 +31.9% / 전년 대비 +327.9% )
영업 이익 : 83.3조원 ( 전분기 대비 +37.6% / 전년 대비 +632.1% )
영업 이익률 : 79.7%
세전 이익 : 50.7조 ( 전분기 대비 -58.7% / 전년 대비 +242.8% )
순이익 : 39.8조 ( 전분기 대비 -57.7% / 전년 대비 +215.7% )
1-3분기 누적
- 매출 236.5조
- 영업 이익 181.5조 ( 이익률 76.7% )
- 순이익 174.0조
분석
본업은 강한상태
순이익은 반토막 나긴 했는데, 본업문제는 아니고, 영업 외에서 큰 손실이 났다는걸로 해석 가능
- 원인은 공시에는 안나와있는데, 컨퍼런스콜 or IR 후속자료 확인 필요할듯
- 투자자산 평가 손익 / 파생 상품 / 환율 같은 영업외 손익이 있을 수 있음
- 예상컨데, 첫번째로는 일본 Kioxia 의 간접 보유 지분의 주가 급락에 따른 회계상 공정가치 평가손실 아닐까 싶음
- Kioxia 는 얼마전에 1:3 분할을 했었고, 분할전 10만에서 5만엔까지 떨어졌었음
- 두번째로는 원화 환율 관련된 문제, 1달러당 1550원대에서 1350원대까지 떨어져서일 가능성
- 예상컨데, 첫번째로는 일본 Kioxia 의 간접 보유 지분의 주가 급락에 따른 회계상 공정가치 평가손실 아닐까 싶음
상승 촉매
- 어닝 모멘텀 + HBM4 독점적 지위
- 100조원 주주환원 패키지
- 저평가구간 진입 : 최고점 대비시 밸류에이션이 높은편
하락 촉매
- 영업외손익 변동성 : 회사의 해명 필요
- 1/2분기 순이익이 일회성으로 부푼건 아무래도 키옥시아 지분 덕분이였을거같고
- 3분기 순이익이 줄어든것도 아마도 이부분일거같다 라는 생각임.
- 시장의 높은 기대치 + 큰 주가 변동성 : 월가는 아직도 감동 못했나?
- 코어위브 사태로 인한 AI 설비투자 (CAPEX) 둔화로 번질 수 있다는 공포감이 아직 있는중
